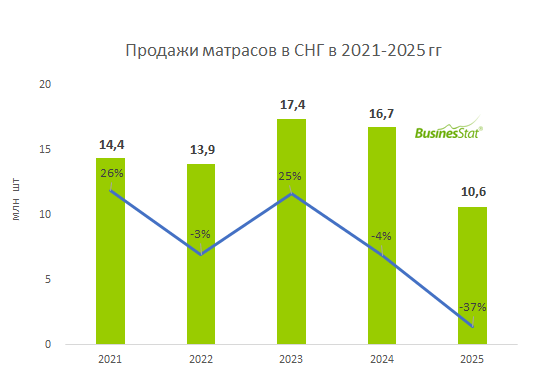
Новости рынков BusinesStat В 2021-2025 гг производство картона в России выросло на 25%: с 3,3 до 4,1 млн тонн. Отрасль прошла через цикл спада и восстановления: после потери европейских рынков игроки сделали ставку на импортозамещение и переориентацию экспорта на страны Азии, однако в 2025 г столкнулась с новым вызовом – профицитом в тарном сегменте. В 2021-2025 гг продажи косметики в Узбекистане выросли на 43% до 186 млн штук. Ключевыми драйверами стали активное развитие онлайн-торговли с выходом на рынок крупнейших маркетплейсов, а также рост доходов населения. За 2021-2025 гг число медицинских приемов на дому в Москве увеличилось на 8% и достигло 13,9 млн в 2025 г. Главным долгосрочным стимулом стало стремительное старение населения столицы, а также включение в систему ОМС новых видов домашней помощи. В 2025 г продажи оборудования для лазерной эпиляции в стране снизились на 6% к 2024 г и составили 9,8 тыс штук. Спрос на обновление парка, ускоренный в предыдущие два года, был уже во многом удовлетворен, и часть клиник сделала паузу в замене оборудования. За 2021-2025 гг количество заказов в заведениях общественного питания в Киргизии увеличилось почти в 2 раза: со 139 до 269 млн. Главным драйвером стал колоссальный приток иностранных граждан. За 2021-2025 гг продажи подсолнечника в странах ЕАЭС+ выросли на 30%: с 15 до 20 млн тонн. Страной-лидером в структуре потребления подсолнечника выступает Россия, которая занимает в среднем 88% регионального рынка. В 2024-2025 гг продажи рапса в России выросли на 11%: с 3,9 до 4,3 млн тонн. Ключевым фактором роста стал исторический максимум валового сбора. За 2021-2025 гг производство снеков в Казахстане увеличилось на 23%: с 23 до 29 тыс тонн. Главным драйвером отрасли стало развитие местной сырьевой базы. В 2024-2025 гг производство тары и упаковки в России выросло всего на 1%: с 211 до 213 млрд штук. Замедление связано прежде всего с ужесточением государственного регулирования и заметным охлаждением спроса со стороны ключевых потребителей. Продажи матрасов в странах ЕАЭС+ в 2024-2025 гг сократились на 41% до 9,8 млн шт Это обусловлено снижением покупательной способности и замедлением строительной активности в России.